ビジネスの現場や街中の看板で、今なお目にする「有限会社」の文字。新規設立ができなくなって久しい現在も、多くの企業が株式会社へ変更せず、あえて有限会社の形態を維持し続けています。取引先として接する際や、自社の法人形態を見直す場面で「株式会社と何が違うのか」「どちらが有利なのか」と疑問を抱くビジネスパーソンは少なくありません。
制度改定から長い年月が経過した2026年現在においても、有限会社ならではの独自の強みや法的な恩恵が存在します。本稿では、両者の決定的な制度上の違いから、有限会社が残り続ける合理的な理由、さらには株式会社への移行手順や費用感まで、現場の実務目線で分かりやすく解説します。
【2026年最新】株式会社と有限会社の違い一覧|基本スペックを徹底比較
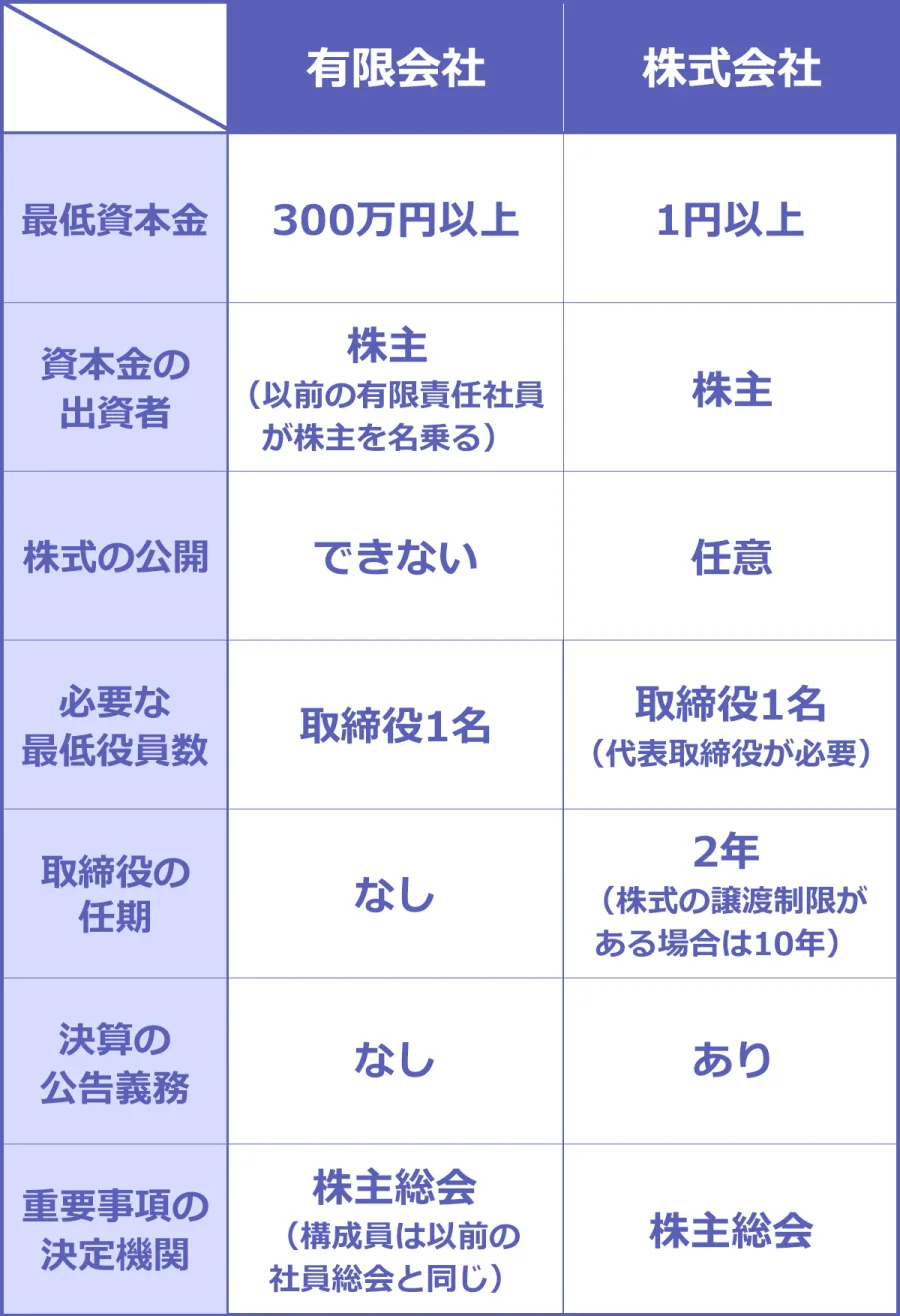
株式会社と有限会社における最大の相違点は、適用されている法律の枠組みと運営上の制約にあります。現在の有限会社は、法的には株式会社の一種として扱われつつも、旧法時代の特例措置がそのまま適用される「特例有限会社」という位置づけです。
日常の事業運営やガバナンスに直結する主要な項目を比較すると、以下のような明確な差異が浮かび上がります。
【株式会社と特例有限会社の主な違い】
・役員任期:株式会社は原則2年(非公開会社は最長10年まで伸長可)/有限会社は任期の定めなし(無期限)
・取締役の人数要件:株式会社は1名以上(取締役会設置会社は3名以上)/有限会社は1名以上(取締役会は設置不可)
・決算公告義務:株式会社は毎年義務あり/有限会社は公告義務なし
・最低資本金:株式会社は1円から設立可能/有限会社は新規設立自体が不可(旧法時は300万円)
・株式の譲渡制限:株式会社は定款で自由に設定可/有限会社は法律上必ず譲渡制限あり
・監査役の権限:株式会社は業務監査権限が原則/有限会社は会計監査権限のみ
実務面で特に大きな差を生んでいるのが、役員の任期管理と決算公告の手間です。株式会社では定期的な重任登記を怠ると過料(ペナルティ)のリスクが生じますが、有限会社にはその心配が一切ありません。
なぜ新設できない有限会社が今も残るのか?2006年「新会社法」の背景
そもそも、なぜ有限会社は新しく作れなくなったのでしょうか。その転換点は2006年5月施行の新会社法にあります。それ以前の商法・有限会社法体制では、株式会社を設立するには最低1,000万円、有限会社でも最低300万円の資本金が必要でした。そのため、小規模な起業や個人事業主の法人化には有限会社が広く使われていた歴史があります。
しかし、起業を活性化させる目的で最低資本金制度が撤廃され、資本金1円からでも株式会社を設立できるよう法改正が実施されました。これに伴い有限会社法は廃止され、有限会社の新設は不可能になったという経緯があります。
当時存在していた有限会社は強制解散させられたわけではなく、「特例有限会社」として存続する権利が与えられました。法改正から20年が経過した現在も、解散や株式会社への移行を選ばず、当時の商号と法人格を維持したまま第一線で活躍している企業が全国に多数存在します。
有限会社を維持し続ける3大メリットと見逃せないデメリット
株式会社への変更手続きが比較的シンプルであるにもかかわらず、多くの経営者が有限会社を維持しているのには、極めて実利的な理由があります。
■有限会社であり続けるメリット
1. 役員変更の登記費用と手間がゼロ:株式会社では最長でも10年に一度、取締役の重任登記(登録免許税1万円〜3万円+司法書士報酬)が必要ですが、有限会社は任期が無制限のため、役員構成が変わらない限り更新手続きが不要です。
2. 決算公告の義務がない:株式会社に課せられている官報等への決算公告(掲載料年間約7万円〜)の義務が免除されており、コストと情報開示の手間を省けます。
3. 業歴の長さによる信頼感:「2006年以前から事業を継続している老舗企業」の証となるため、取引先や金融機関に対して一定の歴史と安定性をアピールできます。
■有限会社が抱えるデメリット
一方で、事業拡大を狙う上での制約も存在します。取締役会を設置できないため機関設計に柔軟性がなく、株式の譲渡制限を外すこともできません。また、外部からの大規模な資本受け入れや上場を目指すことは制度上不可能です。加えて、若い世代の求職者や一部の新規取引先からは「古い体質の会社」と受け止められるケースも稀に見られます。
有限会社から株式会社へ変更する手続きと必要な登記費用
事業のスケールアップや対外的なブランドイメージ刷新を目的に、株式会社へ移行する企業も着実に存在します。この手続きは「商号変更」による組織変更として扱われます。
手続きのおおまかな流れは次の通りです。
1. 株主総会での特別決議:商号変更に伴う定款変更(商号を「株式会社〇〇」に改める旨、役員任期の設定など)を承認。
2. 登記申請:本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請。
【移行にかかる主な登記費用】
・有限会社の解散登記:登録免許税 30,000円
・株式会社の設立登記:登録免許税 30,000円(資本金の額に1000分の7を乗じた額が3万円を超える場合はその金額)
・司法書士への報酬:50,000円〜100,000円程度
実費としては最低でも6万円の登録免許税が必要です。注意点として、一度株式会社へ移行すると、二度と有限会社へ戻すことはできません。役員の任期管理や決算公告のコストが恒常的に発生するようになるため、変更前に費用対効果を十分に試算することが不可欠です。
【形態別比較】株式会社・特例有限会社・合同会社(LLC)の選び方
法人形態を検討する際、選択肢として外せないのが「合同会社(LLC)」です。2006年の新会社法によって誕生した合同会社は、実質的にかつての有限会社に近い役割を担っています。
【3つの法人形態の特徴比較】
・株式会社:知名度・信用度が最も高い。資金調達手法が豊富で上場も可能。ただし設立費用(約20万〜25万円)と維持管理コストが重い。
・特例有限会社:歴史と安定感の象徴。維持コストは最少クラスだが、新規設立は不可能。
・合同会社:設立費用が約6万〜10万円と安価。役員任期がなく決算公告も不要。出資比率に関わらず利益配分を自由に設計できるが、知名度では株式会社に一歩譲る。
現在新しく法人を作る場合は「株式会社」か「合同会社」の2択となりますが、既存の有限会社を保有している場合は「無理に株式会社化せず、ランニングコストの低い有限会社を使い続ける」という選択肢が非常に合理的です。
【株式会社と有限会社の違い】に関するよくある質問(FAQ)
Q1:有限会社は銀行融資や取引において信用度が劣りますか?
A1:劣ることは基本的にありません。むしろ「2006年以前から20年以上事業を黒字継続している健全な企業」として、地方銀行や老舗取引先から高い評価を受けるケースが多々あります。信用調査で重視されるのは法人形態ではなく、直近の財務内容やキャッシュフローです。
Q2:特例有限会社で代表取締役が亡くなった場合、どうすればいいですか?
A2:有限会社であっても、役員の死亡・就任・辞任の際には変更登記が必要です。株主総会を開いて後任の取締役を選任し、2週間以内に管轄の法務局へ登記申請を行います。任期満了による定期更新が不要なだけで、メンバーの変更時には登記義務が発生します。
Q3:株式会社に商号変更する際、資本金を増資する必要はありますか?
A3:増資の義務はありません。旧有限会社時代の資本金(300万円未満であっても可)のまま株式会社へ移行できます。ただし、対外的な見栄えや融資枠を考慮して、移行のタイミングで増資を行う企業も多く見られます。
株式会社と有限会社には、ガバナンスや維持管理コストの面で明確な違いが存在します。有限会社は新規設立こそできないものの、「役員任期が無期限」「決算公告が不要」という実務上の大きな強みを持っており、今なおコストパフォーマンスに優れた法人形態です。
事業の多角化、ベンチャーキャピタルからの出資受け入れ、株式上場などを視野に入れている場合は株式会社への移行が前向きな選択肢となります。一方で、親族経営や小規模で安定したビジネスを継続する場合は、特例有限会社のまま維持するメリットが勝るケースが少なくありません。目先のイメージにとらわれず、将来の事業戦略と管理コストのバランスを見極めた上で、自社に最適な選択を下すことが肝要です。