「子供は3人ほしいけれど、今の世帯年収で本当に育て上げられるのか」――物価高と教育費の高騰が続く中、多くの家庭が直面する切実な悩みです。2024年秋の児童手当拡充や、2025年度から本格始動した多子世帯を対象とする大学無償化制度など、国による子育て支援策は大きく前進しました。しかし現場の親たちからは、「制度があっても不安が消えない」「実際の生活レベルが見えない」という声が依然として絶えません。
子供3人を育てるために本当に必要な年収はいくらなのか。年収600万円、800万円、1000万円それぞれのリアルな生活費の内訳から、教育費のピーク時に訪れる「貯金ができない危機」、そして2026年最新の公的支援制度の落とし穴まで、徹底的に検証します。
【年収別シミュレーション】子供3人世帯の手取りと生活レベルのリアル
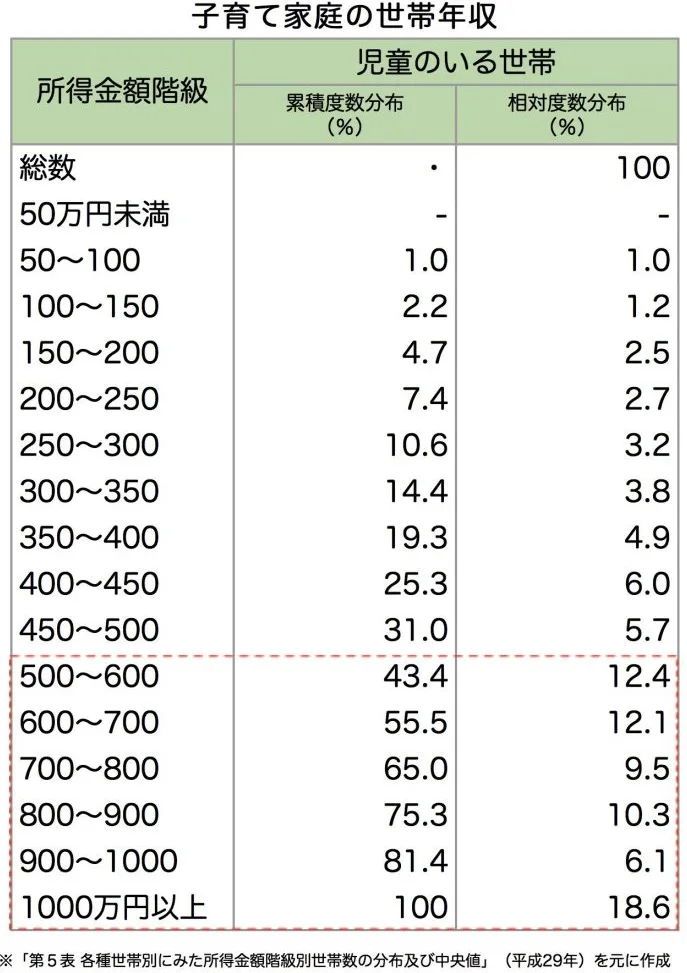
子供3人世帯における生活のゆとりは、額面年収ではなく「手取り額」で決まります。税金や社会保険料が差し引かれた後の手取り月額と、家計の実態を年収帯別に比較してみましょう。
【年収600万円(片働きまたは共働き合計)】
手取り年収は約460万〜480万円、月の手取りは約32万〜34万円(ボーナス除く)です。住居費を8万〜10万円程度に抑え、食費を7万〜8万円で徹底管理しなければ赤字になりかねません。外食やレジャーは月1回程度、車は軽自動車1台か維持費の安いコンパクトカーが限界です。後述する児童手当を満額貯金に回す工夫をしなければ、突発的な支出で貯金が底をつくリスクを抱えています。
【年収800万円】
手取り年収は約590万〜620万円、月の手取りは約40万〜43万円となります。郊外のファミリー向け分譲マンションや建売住宅の住宅ローン(月12万〜13万円)を無理なく返済でき、食費に9万〜10万円を割いても毎月5万〜8万円程度の積立貯蓄が可能です。公立学校をベースにしながら、子供たちに月1万〜2万円程度の習い事をさせられる生活水準と言えます。
【年収1000万円】
手取り年収は約720万〜750万円、月の手取りは約48万〜52万円です。「年収1000万プレイヤー」とはいえ、累進課税によって額面ほどの贅沢はできません。ただし、子供3人全員を中学から私立へ通わせる場合を除けば、大学進学資金を着実に積み立てつつ、年1〜2回の家族旅行を楽しむ余裕が生まれます。
「子供3人は無理」と言われる最大の壁|教育費ピーク時の試算と貯金できない理由
子育て世帯が「3人目は経済的に厳しい」と躊躇する決定的な理由は、日々の食費ではなく「教育費の重複期」にあります。文部科学省の学習費調査などを基に試算すると、幼稚園から大学卒業までの1人あたりの教育費は、オール公立で約1,000万〜1,200万円、オール私立(文系)では約2,500万円以上に跳ね上がります。
子供が3人いれば、オール公立でも教育費総額は3,000万円を超えます。とりわけ家計を圧迫するのが、「長男・長女が大学在学中で、末っ子が高校生」という3〜5年間のピーク期です。この時期は学費、通学定期代、教科書代、受験費用などが一気に重なり、年間で300万〜500万円単位の現金が飛ぶように消えていきます。
多くの世帯で「子供が小学生までは順調に貯金できていたのに、中学生以降まったく貯まらなくなった」という現象が起きるのはこのためです。塾通いが本格化する中学生以降、毎月の教育関連支出が跳ね上がり、家計のキャッシュフローは一気にタイトになります。
【2026年最新】多子世帯の大学無償化と児童手当の所得制限撤廃|知らなきゃ損する支援策
一方で、2026年現在の日本には過去最大規模の多子世帯支援策が整備されています。制度の恩恵を正しく理解し、活用計画を立てることが家計防衛の第一歩です。
まず注目すべきは、拡充された児童手当の所得制限撤廃と第3子以降の増額です。第1子・第2子は高校生年代まで月額1万円(3歳未満は1万5,000円)、そして第3子以降は3歳から高校生年代まで一律月額3万円が支給されます。子供3人を育て上げた場合、児童手当の総受給額だけでも1,100万円以上に達し、これらは教育費の強力な原資となります。
加えて、2025年度から所得制限なしでスタートした「多子世帯の大学等授業料・入学金の無償化」(国公立・私立大学、短大、高専、専門学校が対象)も大きな追い風です。国公立大なら授業料年間約54万円、私立大なら年間約70万円を上限に減免されます。
しかし、ここには重大な制度の落とし穴が存在します。無償化の対象となる条件は「扶養する子供が3人以上いる世帯」です。例えば3歳差の3兄弟の場合、第1子が大学を卒業して就職・扶養を外れた瞬間に、扶養する子供は2人となり、第2子と第3子は大学無償化の対象外となってしまいます。兄弟の年齢差によっては恩恵を十分に受けられない期間があるため、全額免除を過信した資金計画は禁物です。
子供3人世帯の住宅ローン適正額|破綻を防ぐ借入上限と返済比率の目安
5人家族となると、住居には最低でも3LDK〜4LDKの間取りが大切です。住居費の膨張は教育資金の確保を直撃するため、住宅ローンの組み方には極めて慎重な判断が必要です。
金融機関の審査上は年収の7〜8倍まで借入可能なケースもありますが、子供3人世帯における安全な借入額の目安は「手取り年収に対する年間返済額比率(返済負担率)20%以内」、額面年収ベースであれば年収の5〜5.5倍程度に留めるのが鉄則です。
例えば世帯年収800万円の家庭であれば、借入額は4,000万〜4,400万円程度が適正ラインとなります。これを超えてペアローンなどで5,000万〜6,000万円台の過大なローンを組んでしまうと、子供の進学期に家計破綻を招く危険性が極めて高くなります。
共働きvs片働き|子供3人を無理なく育てるための世帯年収と家計防衛策
子供3人を無理なく育て上げる適正な世帯年収のボーダーラインは、地方都市で世帯年収700万〜800万円、都市部では900万〜1,000万円が一つの目安となります。
片働きでこの年収に到達するのが難しい場合、最も確実な解決策は「共働きによる世帯年収の底上げ」です。夫が年収500万円、妻がパートで年収130万円を稼ぐだけでも世帯年収は630万円となり、妻が正社員や契約社員として年収300万円を得られれば世帯年収800万円に到達します。共働きは1人あたりの所得税率を低く抑えられるため、片働き年収800万円の世帯よりも手取り額が多くなるという税制上のメリットも見逃せません。
あわせて、児童手当を生活費に流用せず全額を新NISAなどのインデックス投資や学資保険に自動積み立てする仕組みを作り、子供が小さいうちに強制的に資産を形成しておくことが決定的に重要です。
【子供3人の年収】に関するよくある質問(FAQ)
Q1:世帯年収600万円で子供3人を大学まで進学させることは可能ですか?
A1:可能です。ただし、高校までは完全公立を前提とし、拡充された児童手当(第3子月3万円など)を全額教育資金としてプールすることが必須です。また、大学進学時には多子世帯の授業料減免制度や給付型奨学金をフル活用し、不足分は自宅通学や本人のアルバイト・有利子奨学金などを組み合わせる綿密な資金計画が大切です。
Q2:多子世帯の大学無償化は、第1子が社会人になると本当に打ち切られますか?
A2:打ち切られます。制度上の要件は「3人以上の子を同時に扶養していること」です。長男・長女が大学を卒業して就職し、親の税法上の扶養控除から外れた場合、残された子供は「2人扶養」扱いとなり、第2子・第3子の授業料無償化は適用されなくなります(所得制限基準の通常支援に戻ります)。
Q3:子供3人の食費や日用品費は月どのくらいかかりますか?
A3:子供の年齢によって大きく変動しますが、小・中学生期で月8万〜12万円、食べ盛りの高校生が重なる時期には月12万〜15万円以上に達するのが一般的です。業務スーパーの活用やふるさと納税による米・肉の調達など、固定的な食費の圧縮が家計管理の生命線となります。
子供3人の子育ては、確かに金銭的なハードルが存在します。しかし、2026年現在は児童手当の拡充や多子世帯への進学支援など、かつてない公的セーフティネットが敷かれています。
年収の多寡だけで諦める必要はありません。教育費のピーク時期を事前に逆算し、住宅ローンの身の丈に合った設定、共働きによるリスク分散、そして公的制度の正しい活用を組み合わせることで、3人の子供たちに豊かな選択肢を用意することは十分に可能です。